「債務者区分」と「分類債権」は、金融機関が債権(債務者への融資)を査定する場合の基本的な考え方です。金融機関に決算書を提出すると、決算書の内容を分析して債務者を区分することが行われます。
金融機関から融資を受けるのが簡単ではない要因の一つが、金融機関は融資をする際、この「債務者区分」と「分類債権」に基づき「償却・引当」を計上しなければならないからといえるでしょう。
金融機関は債務者の区分によって、一般貸倒引当金の計上、個別貸倒引当金の計上、償却をしていることを知っておきましょう。

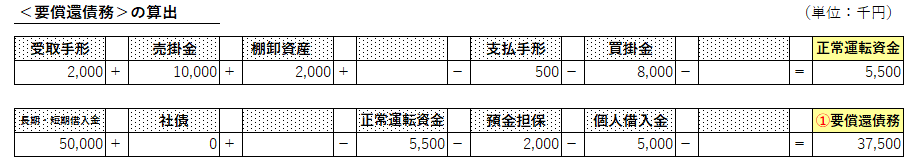
金融機関の担当者が<返済能力>で見ていることがあります。それは返済しなければならない債務を何年で返済できるかということです。
返済しなければならない債務を「要償還債務」といい、これは「借入金・社債等の債務」から「正常運転資金(売掛金+受取手形+棚卸資産ー買掛金ー支払手形)」と「現預金(余剰資金)」を引いたものです。
<要償還債務>
「借入金・社債等の債務」
ー「正常運転資金(売掛金+受取手形+棚卸資産ー買掛金ー支払手形)」
ー「現預金(余剰資金)」
この「要償還債務」を「営業キャッシュフロー(当期損益+減価償却費などの非資金項目)」で割ったものが「債務償還年数」となります。
<債務償還年数>
「要償還債務」÷「営業キャッシュフロー(当期損益+減価償却費などの非資金項目)」
※要償還債務の範囲は借入金や社債だけではなく、収益によって返済すべき負債も含めます。
※現金商売などが多い飲食業では、正常運転資金を計算するとマイナスとなることがあります。この場合、マイナスの正常運転資金は、要償還債務にプラスします。
※不動産賃貸業は、預り敷金や預り保証金を要償還債務に含めます。
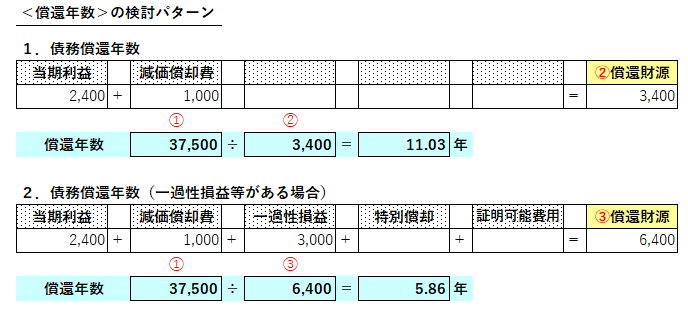
この「債務償還年数」が10年ぐらいまでであれば<返済能力>があると言えます。20年を超えてくると<返済能力>が乏しいと思われますので、融資を受けるのは難しくなってくるでしょう。
創業計画書や改善計画書などの経営計画を立案する際は、まずは「要償還債務」を10年以内で償還できるか検討してください。
参考までに、利息の支払分は要償還債務に入っていません。それは利息の支払は費用だからです。ですので営業利益から返すことになります。つまり利息を支払った分は経常利益が減りますので、法人税が安くなる要因となります。