「債務者区分」と「分類債権」は、金融機関が債権(債務者への融資)を査定する場合の基本的な考え方です。金融機関に決算書を提出すると、決算書の内容を分析して債務者を区分することが行われます。
金融機関から融資を受けるのが簡単ではない要因の一つが、金融機関は融資をする際、この「債務者区分」と「分類債権」に基づき「償却・引当」を計上しなければならないからといえるでしょう。
金融機関は債務者の区分によって、一般貸倒引当金の計上、個別貸倒引当金の計上、償却をしていることを知っておきましょう。


金融機関の担当者が重視するのは、融資先に<返済能力>があるかということです。利益が黒字であるか赤字であるかは当然見ています。でもそれだけでは<返済能力>はわかりません。
日本銀行の考査があったときに(金融機関は定期的に日本銀行の考査があります)、考査官と話をした際にしつこく確認されたことが、債務者の「インタレスト・カバレッジ・レシオ」でした。
インタレスト・カバレッジ・レシオは、<営業利益+受取利息・配当金>を<支払利息>で割った数字で、金融費用である「借入利息の支払い能力」を見る比率です。1倍以上が必要とされます。
1倍未満だと<営業利益+受取利息・配当金>で<支払利息>を払うことができないということを表しています。
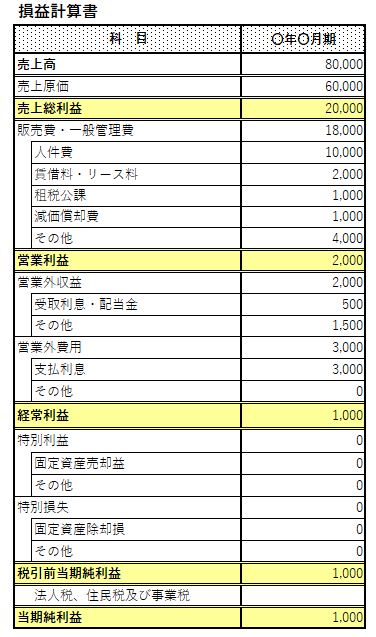
この例では、
〇営業利益2,000+受取利息・配当金500=2,500
〇支払利息3,000
なので、「借入利息の支払能力」は、2,500÷3,000=0.83倍となります。
つまり、1倍未満は、「借りた利息」ですら「営業で稼ぐ利益」で返すことができていないということですので、<返済能力>に疑問が持たれます。
実際に融資の現場では、「営業利益」が出ているのに「支払利息」の方が多いため、「インタレスト・カバレッジ・レシオ」の数字は1倍未満となるケースが結構あります。こういうときは借入金が過大ではないか、簿外債務がないかなどチェックをします。
借りたお金の利息をきちんと返せる能力があるか「インタレスト・カバレッジ・レシオ」は意識しておくといいと思います。